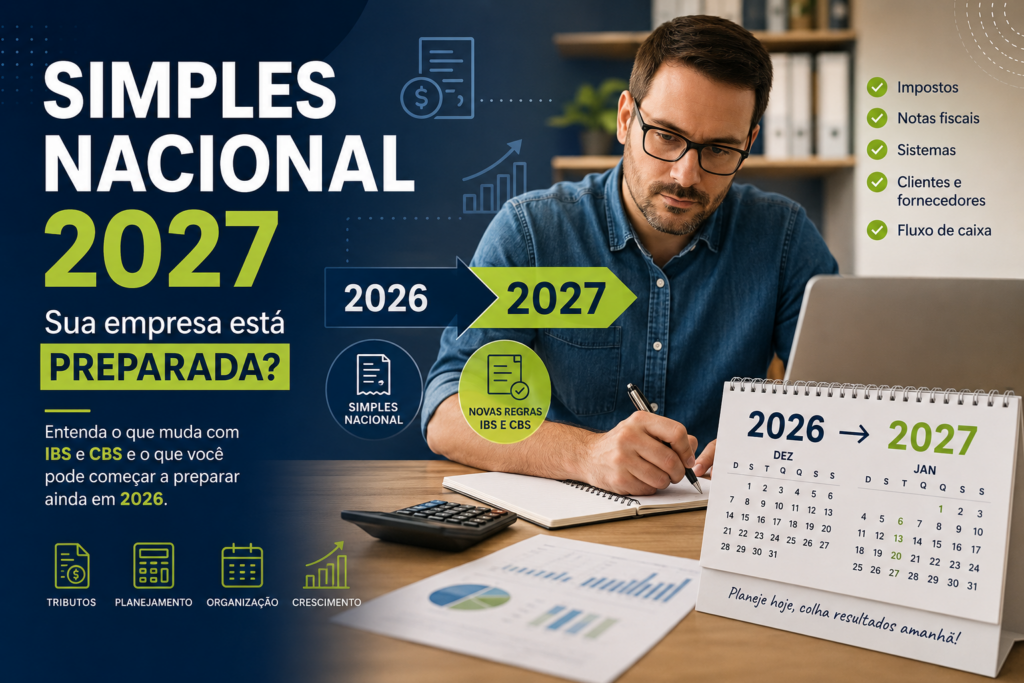
O Simples Nacional vai mudar em 2027. Sua empresa está preparada?
Durante muitos anos, o início do ano foi o momento tradicional para empresários conversarem com seus contadores sobre regime tributário.
Com as mudanças trazidas pela Reforma Tributária, essa conversa precisa começar mais cedo.
O Simples Nacional continuará existindo, mas precisará conviver com a nova tributação sobre o consumo, especialmente com IBS e CBS.
Por isso, 2026 deve ser encarado como um período de preparação.
E essa preparação não envolve apenas impostos. Sistemas, notas fiscais, fornecedores, clientes, preços e até fluxo de caixa podem entrar nessa análise.
Afinal, o Simples Nacional vai acabar?
Não.
Esse é um dos principais mitos relacionados à Reforma Tributária.
O Simples Nacional foi preservado. O que muda é a forma como o regime se relacionará com o novo sistema tributário.
A Reforma cria dois novos tributos sobre o consumo:
CBS — Contribuição sobre Bens e Serviços
IBS — Imposto sobre Bens e Serviços
Eles substituirão gradualmente tributos atualmente existentes ao longo do período de transição da Reforma Tributária.
Para as pequenas empresas, isso significa que continuar no Simples poderá exigir uma análise mais cuidadosa da operação.
Estar no Simples continuará significando pagar tudo no DAS?
Aqui aparece uma das novidades mais interessantes.
Com a nova sistemática, empresas optantes pelo Simples poderão, observadas as regras aplicáveis, recolher IBS e CBS dentro do próprio Simples ou optar pelo regime regular desses tributos.
Isso significa que poderá existir uma situação em que a empresa:
continue sendo optante pelo Simples Nacional, mas tenha IBS e CBS tratados fora do DAS.
É justamente por isso que a escolha não deve ser feita apenas olhando uma alíquota.
Por que uma empresa poderia escolher IBS e CBS fora do Simples?
Um dos principais motivos envolve créditos tributários.
No novo modelo, o aproveitamento de créditos ganha grande importância na relação entre empresas.
Imagine duas situações.
Empresa A
Presta serviços principalmente para pessoas físicas.
Seus clientes são consumidores finais e normalmente não estão preocupados em aproveitar créditos tributários.
Empresa B
Presta serviços principalmente para outras empresas.
Nesse caso, o crédito relacionado à operação pode ter importância comercial para os clientes.
Embora ambas possam estar no Simples Nacional, a análise pode chegar a conclusões diferentes.
Por isso, uma das perguntas que o contador poderá fazer será:
Quem compra da sua empresa?
Essa informação pode ganhar relevância no planejamento tributário.
Não olhe somente para quanto sua empresa paga de imposto
Esse é um erro bastante comum.
Quando empresários comparam regimes tributários, normalmente perguntam:
“Em qual deles eu pago menos?”
A pergunta é importante, mas não deveria ser a única.
Com a Reforma Tributária, a análise poderá envolver também:
clientes + fornecedores + créditos + margem + preço + fluxo de caixa.
Uma economia aparente de imposto pode não representar a melhor decisão se prejudicar preço, competitividade ou relação comercial com os clientes.
A nota fiscal também ganha importância
Outra preparação importante está na emissão dos documentos fiscais.
No novo ambiente tributário, informações relacionadas ao IBS e à CBS passam a integrar documentos eletrônicos conforme os cronogramas e regras aplicáveis a cada contribuinte.
Isso significa que o cadastro da empresa ganha ainda mais importância.
Um erro pode seguir esta sequência:
Cadastro errado → classificação errada → nota fiscal errada → imposto errado.
Por isso, não basta apenas atualizar o programa emissor.
É necessário revisar também as informações utilizadas pelo sistema.
Converse com o fornecedor do seu sistema
Uma providência bastante simples que o empresário pode tomar ainda em 2026 é perguntar:
“Meu sistema está sendo preparado para a Reforma Tributária?”
Empresas que utilizam ERP, sistemas de gestão ou emissores integrados precisam acompanhar as atualizações.
Mas existe um detalhe importante:
o sistema não decide sozinho qual é a tributação correta.
Ele executa aquilo que foi parametrizado.
Por isso, tecnologia e contabilidade precisarão trabalhar juntas.
✅ Checklist: sua empresa está se preparando para 2027?
Use este checklist como uma primeira avaliação:
- Minha empresa está com a situação fiscal regular?
- Existem impostos ou parcelamentos em atraso?
- Já avaliamos se o Simples continuará sendo adequado?
- Sabemos quanto a empresa deverá faturar em 2026 e 2027?
- Conhecemos os principais clientes da empresa?
- Sabemos se vendemos principalmente para PF ou PJ?
- Conhecemos nossos principais fornecedores?
- O sistema de emissão de notas está sendo atualizado?
- O cadastro de produtos ou serviços está organizado?
- Já conversamos com a contabilidade sobre 2027?
Se várias respostas forem “não”, isso não significa necessariamente que exista um problema.
Significa que já existem assuntos que merecem entrar no planejamento da empresa.
Não espere janeiro de 2027
Talvez essa seja a principal orientação deste artigo.
A Reforma Tributária não deve ser tratada como algo que simplesmente será resolvido quando o primeiro imposto vencer.
Antes disso existirão decisões relacionadas a sistemas, documentos fiscais, enquadramento tributário, preços e processos internos.
Empresas que começarem a organização antecipadamente terão mais tempo para testar sistemas, corrigir cadastros e avaliar cenários.
Contabilidade também é planejamento
O papel da contabilidade está mudando.
Além de calcular tributos e cumprir obrigações, a informação contábil pode ajudar o empresário a entender:
quanto sua empresa realmente ganha;
quanto custa sua operação;
qual é sua margem;
como os impostos afetam seus preços;
e qual estrutura tributária pode ser mais adequada.
Por isso, a Reforma Tributária pode ser também uma oportunidade para aproximar empresário e contador.
Conclusão
O Simples Nacional continuará existindo em 2027, mas a Reforma Tributária trará uma nova realidade para as pequenas empresas.
IBS, CBS, documentos fiscais, sistemas e créditos tributários passarão a fazer parte dessa transformação.
A melhor estratégia não é esperar todas as mudanças acontecerem.
É começar a entender como elas poderão afetar especificamente o seu negócio.
Não deixe a Reforma Tributária para a última hora. Converse com sua contabilidade e avalie antecipadamente os impactos sobre impostos, sistemas, notas fiscais e fluxo financeiro.
Precisa entender como essas mudanças podem afetar sua empresa? Fale com a Ravema Contabilidade.